
Publication des montants forfaitaires pour 2026
Le ministère fédéral des Finances (BMF) a publié, par courrier du 5 décembre 2025, les nouveaux montants forfaitaires applicables aux frais supplémentaires de restauration et d'hébergement.
Ces dispositions s'appliquent à compter du 1er janvier 2026 aux voyages à l'étranger effectués à des fins professionnelles ou pour le compte de l'entreprise.
Les forfaits annoncés dans la lettre du BMF s’appliquent aux :
-
les missions à l'étranger des salariés
-
les voyages d'affaires à l'étranger effectués par des entrepreneurs
-
la double résidence à l'étranger
👉 Important :
pour les déplacements en Allemagne, les forfaits de restauration restent inchangés. La réglementation actuelle applicable aux déplacements nationaux restera donc inchangée en 2026.
🇩🇪 Indemnités journalières de repas 2026 pour l'Allemagne (inchangées)
🇩🇪 Indemnités journalières de repas 2026 pour l'Allemagne (inchangées)
| Absence | Forfait |
|---|---|
| > 8 heures / aller-retour | 14 € |
| 24 heures | 28 € |
| Ces montants s'appliquent aux déplacements professionnels et d'affaires en Allemagne et peuvent être déclarés au titre des frais professionnels ou des dépenses d'exploitation. Base juridique : § 9, al. 4a de la loi allemande relative à l'impôt sur le revenu (EStG). |
🌍 Nouveaux forfaits pour l'étranger à compter du 1er janvier 2026
À partir de 2026, les voyages à l'étranger seront soumis à des forfaits spécifiques à chaque pays, qui ont été redéfinis par le ministère fédéral des Finances en décembre 2025. Les modifications par rapport à 2025 sont mises en évidence dans le tableau officiel.
Principes applicables :
-
Pour les voyages à l'étranger d'une journée, c'est le forfait correspondant au dernier lieu de travail qui s'applique.
-
Pour les voyages de plusieurs jours, les règles suivantes s'appliquent :
-
Jour d'arrivée et de départ : forfait du lieu atteint avant minuit, heure locale
-
Jours intermédiaires : forfait du lieu de séjour concerné
-
La liste complète des pays figure dans l'annexe officielle de la circulaire du ministère fédéral des Finances (BMF).
Réduction de l'indemnité forfaitaire de restauration en cas de repas fournis par l'employeur
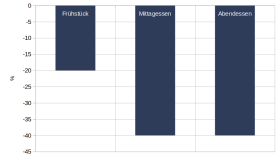
Si les repas sont fournis par l'employeur ou à son initiative, l'indemnité forfaitaire de restauration doit être réduite (article 9, paragraphe 4a, de la loi allemande relative à l'impôt sur le revenu (EStG)) :
-
Petit-déjeuner : 20 %
-
Déjeuner : 40 %
-
Dîner : 40 %
La réduction s'applique au jour le jour, quel que soit le pays dans lequel le repas a été fourni.
Frais d'hébergement 2026 : informations fiscales importantes
-
Les forfaits d'hébergement ne peuvent être appliqués que dans le cadre des remboursements par l'employeur.
-
Pour la déduction des frais professionnels ou des dépenses d'exploitation, seuls les frais d'hébergement réels doivent être pris en compte.
-
Les factures d'hôtel et les justificatifs doivent être conservés.
Cette règle s'applique également aux nuitées à l'étranger dans le cadre d'une double résidence.
À qui s'adressent les règles relatives aux frais de déplacement de 2026 ?
À qui s'adressent les règles relatives aux frais de déplacement de 2026 ?
Frais de déplacement et missions à l'étranger :
- Salariés en déplacement professionnel à l'étranger
- Indépendants et travailleurs libéraux
- Entreprises exerçant une activité internationale
- Services des ressources humaines et de la paie
- Services financiers et fiscaux
- Conseillers fiscaux et experts-comptables
Indemnité forfaitaire de déplacement (régime des navetteurs)
- Travailleurs et travailleuses pendulaires
- Salariés effectuant quotidiennement un trajet domicile-travail
- Conseillers en ressources humaines et experts fiscaux
- Gestion du personnel et paie
Indemnité kilométrique pour les déplacements professionnels : aucun changement
L'indemnité kilométrique (également appelée « indemnité de déplacement professionnel ») restera inchangée en 2026, à 0,30 € par kilomètre. Ce taux s'applique à tous les trajets professionnels effectués avec un véhicule personnel dans le cadre de déplacements professionnels. Les employeurs peuvent rembourser cette indemnité à leurs salariés en franchise d’impôt, sans obligation de fournir des justificatifs détaillés. Cela simplifie le décompte et permet de gagner un temps précieux, en particulier pour les entreprises, les universités et les cliniques qui organisent régulièrement des déplacements professionnels.
Important : l'indemnité kilométrique concerne exclusivement les trajets liés à des déplacements professionnels – par exemple, les visites chez des clients, les salons professionnels ou d'autres rendez-vous professionnels en dehors du lieu de travail principal.
Remarque : dans la version initiale de cet article, il était question ici de l'indemnité de distance. Celle-ci n'a toutefois rien à voir avec le décompte des frais de déplacement. Voir également à ce sujet notre article "Frais de déplacement 2026 : précisions importantes"
Conclusion : déclarer correctement les frais de déplacement en 2026
Conclusion : déclarer correctement les frais de déplacement en 2026
À compter du 1er janvier 2026, de nouveaux forfaits s'appliqueront aux frais supplémentaires de restauration et d'hébergement lors des déplacements à l'étranger. Alors que les forfaits pour les déplacements nationaux restent inchangés, les entreprises et les salariés doivent tenir compte des forfaits actualisés pour les déplacements à l'étranger.
Une mise en œuvre correcte garantit :
-
une sécurité fiscale
-
un décompte des frais de déplacement conforme à la législation
-
moins de demandes de précisions lors des contrôles
Source officielle :
- Ministère fédéral des Finances (BMF) : « Traitement fiscal des frais de déplacement et des indemnités de déplacement pour les voyages à l'étranger effectués à des fins professionnelles et d'entreprise à compter du 1er janvier 2026 », du 5 décembre 2025
- Loi relative à l'impôt sur le revenu (EStG) : § 9, al. 4a EStG – Frais supplémentaires de restauration
- Directives relatives à l’impôt sur les salaires (LStR) : R 9.6 et R 9.7 LStR (frais de déplacement, frais d’hébergement)
- Lettre du ministère fédéral des Finances (BMF) du 25 novembre 2020 : Principes relatifs au traitement fiscal des frais de déplacement (toujours en vigueur)
- Service de presse et d'information du gouvernement fédéral : "Augmentation de l'indemnité forfaitaire de déplacement, baisse de la TVA dans la restauration" du 4 décembre 2025 (indemnité forfaitaire de déplacement)
Pour les clients de SaaS.de , la mise en œuvre des nouveaux forfaits pour l'étranger se fera automatiquement. Toutes les modifications seront gérées par l'équipe de SaaS.de et prises en compte correctement dans le décompte des frais de déplacement à compter du 1er janvier 2026.